في سيهات.. التخطيط المالي للأسرة يجمع 30 سيدة في أثر النسائي
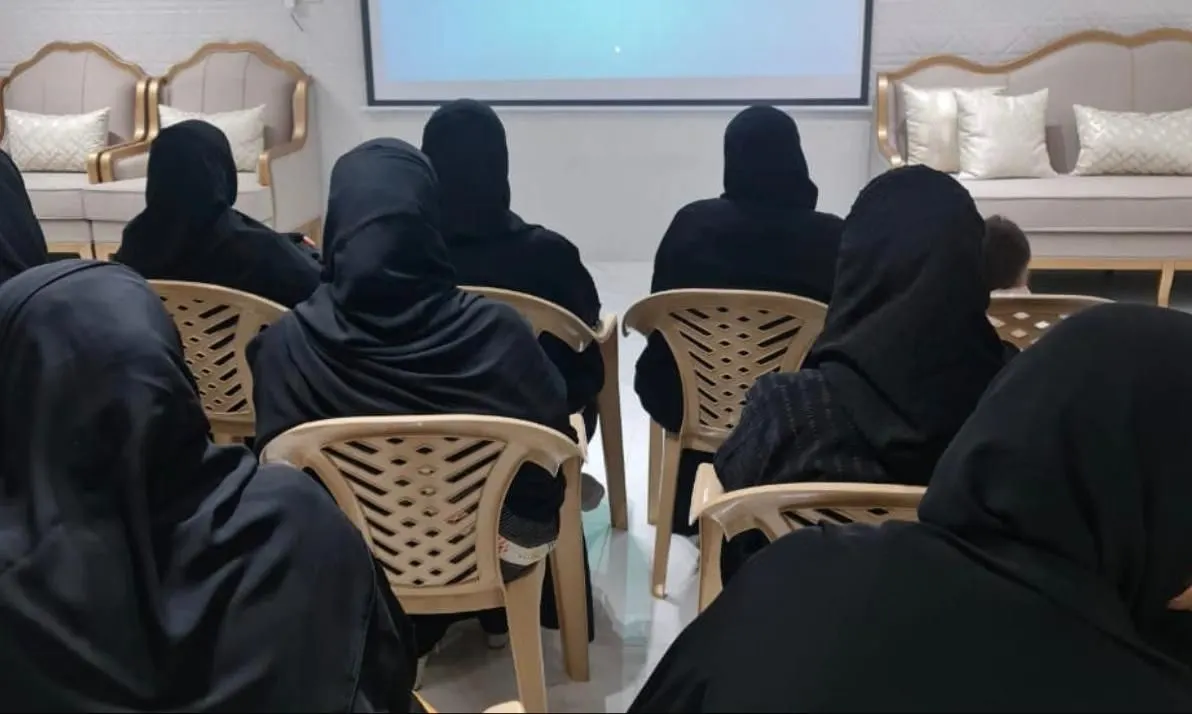
استضاف ملتقى أثر النسائي مدرب التطوير الإداري مرتضى النمر مساء الأحد 28 ربيع الثاني 1445هـ، في محاضرة بعنوان التخطيط المالي للأسرة" وذلك بحضور 30 سيدة.
ودعا المدرب النمر للتفكير بأنّ حاجتنا للمال غير منتهية، موضحًا أن الحل ليس بكثرة المال وإنما بكيفية التعامل معه بشكل سليم دون تأثير المحيط علينا ضمن تخطيط مالي جيد.
وذكر النمر أن التطور التقني في عمليات الشراء ليست بضد الجميع بل لتسهيل حياتنا، وقال: "إذا وجدت أنك عشوائي في الصرف فإنك تحتاج إلى رسم وتقييم شهري شامل لخريطتك المالية لتحسين وبناء مستقبلك واستثمارك".
وأشار إلى أن وضع الميزانية الذكية يحتاج إلى تسجيل وتدقيق مستمر من خلال بيانات وجدولة، كمثال (كم دخلك! ما هي مصروفاتك!)، مبينًا أن المصروفات تنقسم إلى قسمين وهما الميزانية الثابتة وهي متكررة شهرياً مثل (البنزين، والفواتير، والمواد الغذائية - وقود السيارة)، وقد تختلف الميزانية من أسرة لأسرة حسب احتياجاتها وهذا القسم خارج دائرة التخطيط لأنه ثابت فقط يحتاج إلى ترشيد، والميزانية المتغيرة وهي المصروفات التي لا تتكرر شهرياً مثل (جهاز جوال، أواني المنزل، شنطة ماركة) مبينًا أنه هو الذي يوجد به خلل لدينا.
وأضاف النمر أنه هناك عدة طرق لتقسيم الراتب منها طريقة التغليفات والتي تناسب ذوي الدخل المحدود، وطريقة الميزانية تقسيم الدخل السنوي، وطريقة تقسيم الدخل إلى 50% ثابتة، 30% متغيرة، 20% للادخار، كما يجب وضع الأهداف الذكية ليغطي احتياجك وليست بطريقة عشوائية أرقام ومبالغ فقط.
ووضع النمر للمصروفات ثلاثة أهداف وهي ذكي قصير ومتوسط وطويل الأجل، مؤكدًا على أن مهارة وضع الأهداف الذكية لسبب؛ لماذا أدخر؟ ماذا سأفعل بالادخار؟، ذاكرًا خطوات لوضع الأهداف وهي اقتراح الأهداف، والتفاوض على الأهداف، وجمع المعلومات، والاتفاق على الأهداف، وقال: "لكل فرد من أفراد الأسرة أولويات تختلف عن أولويات الآخرين ويجب مراعاة هذا الاختلاف عند وضع الأهداف بحيث لا يكون هناك صراع حسب الخطة المالية، وتكون بموجب اتفاق ما بين أفراد الأسرة".
وأضاف النمر أن هناك 6 عادات يتميز بها الناجحون في الادخار تتمثل في وضع خطة ومكافحة الديون وممارسة الادخار وتقييم النفقات ووضع خطة مالية مستقبلية والاطلاع والمتابعة، مضيفًا أن التوفير يتحقق عندما يتم التخطيط للحصول على المنتجات الجيدة بالسعر المخفض في الوقت المناسب، منوهًا بأن هذا يحتاج إلى جمع المعلومات الكثيرة والتخطيط المسبق قبل عملية الشراء، حيث إن الشراء الاندفاعي يتعارض مع مبدأ التوفير.
وذكر النمر طرق زيادة الدخل ومنها الحصول على عمل إضافي، والبدء بتجارة صغيرة من المنزل، والتسويق من المنزل لبعض البضائع الاستهلاكية، والاشتراك في تجارة مع أحد الأصدقاء والأقارب، مشيرًا إلى أن فن الاستثمار يعتمد على درجة قبول المخاطر، والمدة الزمنية، والسيولة، وبيّن أن المخاطر يمكن تخفيضها من خلال التنويع والاستثمار في أنواع مختلفة من الاستثمارات.
واختتم بالإشارة إلى أن هناك تسهيلات تمويلية تنقسم إلى قسمين، قروض سامة وتشمل قروض السفر ومنتجات رفاهية، وشراء أجهزة إلكترونية، لغرض الترفيه، وقروض مفيدة وتشمل قروض العمارة التجارية والبدء في تجارة صغيرة في المنزل، وقروض لغرض الاستثمار، مؤكدًا على أن التوفير الصحيح يكتسب بالممارسة وأن الادخار في الصغر نجاح الكبر.