ادفع بمدى ليبقى أثر مالك في وطنك
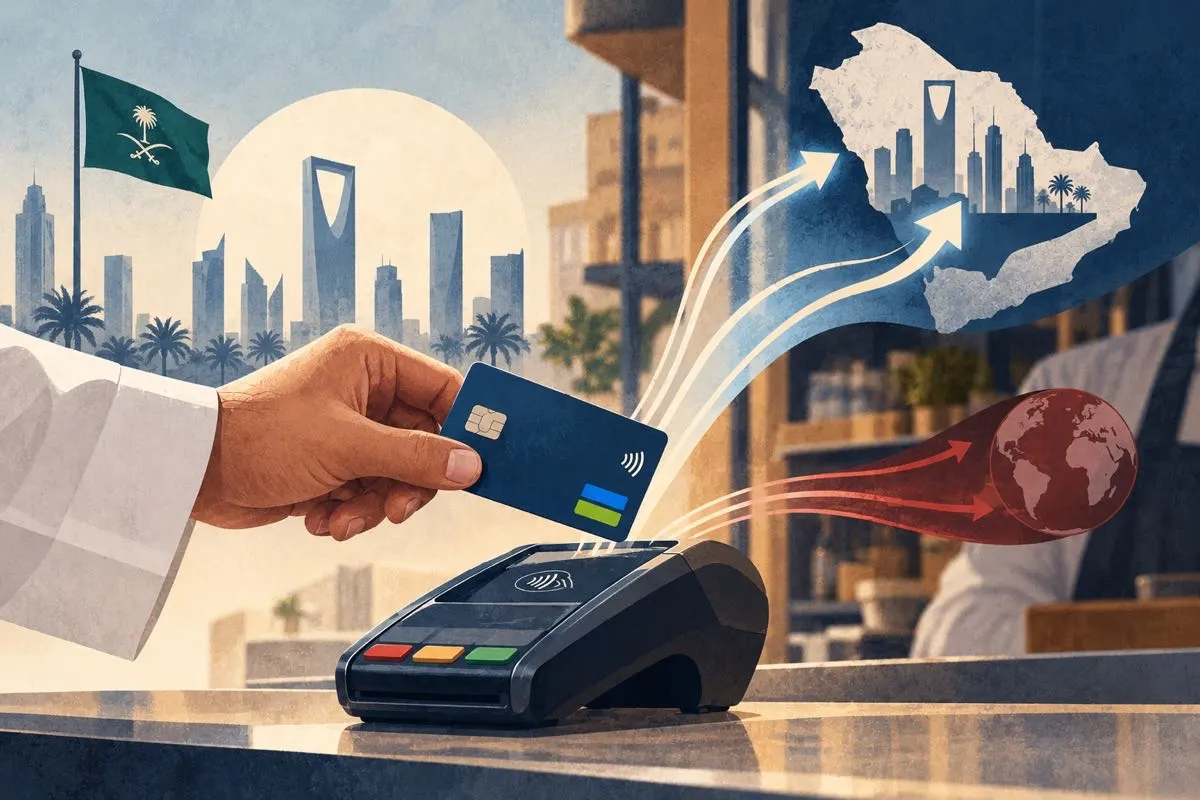
الوطن لا نبنيه بما نكسب فحسب، بل بما ننفق، ولا نخدم اقتصاده بما ننتج فقط، بل حتى بالطريقة التي ندفع بها ثمن ما نستهلك. فقد تكون بين يديك بطاقتان، تؤديان الغرض نفسه، ولكن أثرهما الاقتصادي يختلف، وإن تشابهت قيمة الفاتورة واكتمل بهما السداد.
حين تشتري من متجر في مدينتك، أو تتبرع لجمعية خيرية في منطقتك، فأنت تريد أن ينتفع بمالك التاجر، وأن تصل صدقتك للمحتاج والفقير. ولكن هل فكرت يومًا في الرسوم التي ترافق عملية الدفع، وإلى أين تذهب، ومن المستفيد من عوائدها؟
عندما تستخدم بطاقة ائتمانية عبر شبكة دفع دولية، فقد تتوزع رسوم العملية بين المصارف ومقدمي خدمات الدفع والشبكة العالمية، وقد يذهب جزء منها إلى جهة خارج المملكة. أما حين تستخدم شبكة «مدى» الوطنية، فإن معالجة العملية المحلية تتم عبر منظومة وطنية، بما يعزز الاحتفاظ بجزء أكبر من القيمة الاقتصادية داخل المملكة، وإن كانت هناك رسوم محلية أيضًا.
والفرق هنا ليس في قيمة ما تدفع، بل في مسار ما تدفع، وليس في مكان المتجر، بل في الجهات التي تنتفع من عبور المال إليه.
تصور جمعية خيرية في المنطقة الشرقية تستقبل عشرة ملايين ريال من التبرعات سنويًا. لو افترضنا أن اختلاف تكاليف قبول وسائل الدفع بلغ نصف نقطة مئوية، فإن الوفر المحتمل يبلغ خمسين ألف ريال؛ مبلغ قد يعين أسرة، ويسدد حاجة، ويفتح للمحتاج باب فرجة. وهذا مثال حسابي توضيحي، لا يعني أن الفرق الفعلي ثابت بين الشبكات أو أن جميع الرسوم تذهب إلى الخارج.
ولسنا أول من أدرك أهمية الشبكات الوطنية؛ فقد أنشأت الهند شبكة «RuPay» لتطوير صناعة مدفوعات محلية، وتعزيز كفاءتها واستقلال بنيتها. وطورت البرازيل منظومة «Pix» للمدفوعات الفورية، بما يسهم في خفض تكلفة التحويلات وتيسير المعاملات. كما طورت دول خليجية شبكات وحلول دفع وطنية، إدراكًا لأهمية السيادة المالية، وتعزيزًا لكفاءة التعاملات الاقتصادية.
وهنا تتجلى أهمية «مدى»، فهي ليست مجرد بطاقة في جيب المواطن، بل بنية مالية وطنية، تعزز كفاءة المدفوعات، وتدعم الابتكار والاستثمار، وتمنح اقتصادنا قدرة أكبر على إدارة معاملاته بأدواته وإمكاناته.
ومن هنا أقترح أن تتبنى المصارف والجمعيات والمتاجر ثقافة اقتصادية توعوية، تقوم على ثلاثة مبادئ:
1. التوعية: تشجيع المستهلك على اختيار «مدى» للمدفوعات المحلية متى كانت متاحة ومناسبة.
2. الشفافية: توضيح رسوم وسائل الدفع للتجار والجمعيات، ومقدار ما يمكن توفيره باختيار الوسيلة الأقل تكلفة.
3. التحفيز: تشجيع المنشآت الخيرية والتجارية على دعم الشبكات الوطنية والحلول المصرفية المحلية، دون إقصاء الخيارات الدولية التي يحتاجها الاقتصاد.
لسنا ضد البطاقات الائتمانية التي تعمل عبر شبكات الدفع الدولية؛ فالتنافس مطلوب، والانفتاح الاقتصادي محبوب، والتعاون الدولي باب للنمو، لا باب للخصومة. ولكن دعم البديل الوطني حين يحقق الكفاءة والمصلحة أولى بالرعاية وأجدر بالعناية.
فالوطنية ليست شعارًا نرفعه في المناسبات، بل وعيًا نمارسه في المعاملات؛ وقد تبدأ خدمة الاقتصاد الوطني من اختيار صغير عند صندوق الحساب، لكنه إذا تكرر بالملايين، صار أثره كبيرًا في ميزان الاقتصاد.
فإذا كان المال سعودي المنشأ، والمتجر سعودي المكان، والمستفيد سعودي العنوان، فلنجعل مسار الدفع وطنيًا ما استطعنا؛ ليبقى للريال في وطنه أثر، ولا يخرج من عوائده إلى الخارج إلا ما تدعو إليه الحاجة والمصلحة.